Última revisión
12/12/2025
iva
¿Cómo tributan las operaciones intracomunitarias cuando proceda alguno de los regímenes especiales que prevé la LIVA?
Relacionados:
Tiempo de lectura: 17 min
Vademecum: iva
Fecha última revisión: 12/12/2025
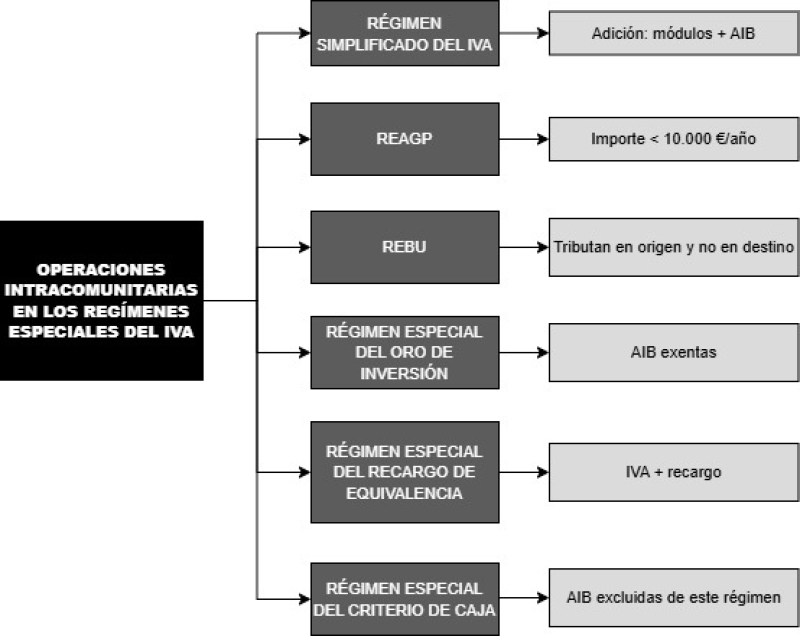
La aplicación a las adquisiciones intracomunitarias de los regímenes especiales del impuesto presenta determinadas especialidades. Sin embargo, existen algunos regímenes cuya aplicación es la misma y, por ello, no van a ser objeto de análisis en este punto. Dichos regímenes son:
- Régimen especial de las agencias de viaje.
- Régimen especial aplicable a los servicios prestados por vía electrónica.
- Régimen especial del grupo de entidades.
El régimen simplificado del IVA
El régimen simplificado del IVA es un régimen especial aplicable a pequeños empresarios y personas físicas que realizan una serie de actividades determinadas, regulado en los artículos 122 y siguientes de la LIVA. Este régimen se aplica conjuntamente con el método de estimación objetiva del IRPF.
La principal característica de este régimen es la simplificación en el cálculo de las cuotas repercutidas, que no se determinan por las operaciones realizadas, sino mediante la aplicación de unos signos, índices y módulos, recogidos por orden ministerial. En concreto, para el año 2025 se ha de acudir a la Orden HAC/1347/2024, de 28 de noviembre; y, para el 2026, a la Orden HAC/1425/2025, de 9 de diciembre, por la que se desarrollan para el año 2026 el método de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas y el régimen especial simplificado del Impuesto sobre el Valor Añadido.
Los empresarios acogidos a este régimen repercuten el impuesto, soportan la repercusión y liquidan el impuesto, determinando las cuotas repercutidas en función de esos signos, índices y módulos, los cuales varían en función de la actividad desarrollada. Del importe de las cuotas devengadas (calculadas en base a esos signos, índices o módulos) podrá deducirse el importe de las cuotas soportadas o satisfechas por operaciones corrientes relativas a bienes o servicios afectados a la actividad por la que el empresario o profesional esté acogido a este régimen especial; no obstante, la deducción de las mismas se ajustará a las siguientes reglas:
- No serán deducibles las cuotas soportadas por los servicios de desplazamiento o viajes, hostelería y restauración en el supuesto de empresarios o profesionales que desarrollen su actividad en local determinado.
- Las cuotas soportadas o satisfechas solo serán deducibles en la declaración-liquidación correspondiente al último período impositivo del año en el que deban entenderse soportadas o satisfechas, por lo que, con independencia del régimen de tributación aplicable en años sucesivos, no procederá su deducción en un período impositivo posterior.
- Cuando se realicen adquisiciones o importaciones de bienes y servicios para su utilización en común en varias actividades por las que el empresario o profesional esté acogido a este régimen especial, la cuota a deducir en cada una de ellas será la que resulte del prorrateo en función de su utilización efectiva. Si no fuese posible aplicar dicho procedimiento, se imputarán por partes iguales a cada una de las actividades.
- Podrán deducirse las compensaciones agrícolas a que se refiere el artículo 130 de la LIVA, satisfechas por los empresarios o profesionales por la adquisición de bienes o servicios a empresarios acogidos al régimen especial de la agricultura, ganadería y pesca.
- Tendrán derecho, en relación con las actividades por las que estén acogidos a este régimen especial, a deducir el 1 % del importe de la cuota devengada por operaciones corrientes, en concepto de cuotas soportadas de difícil justificación.
Al importe resultante se añadirán las cuotas devengadas por las siguientes operaciones:
- Las adquisiciones intracomunitarias de bienes.
- Las operaciones a que se refiere el artículo 84.Uno.2.º de la LIVA.
- Las entregas de activos fijos materiales y las transmisiones de activos fijos inmateriales.
De este resultado se deducirá el importe de las cuotas soportadas o satisfechas por la adquisición o importación de activos fijos.
El ejercicio de este derecho a la deducción se efectuará en los términos que reglamentariamente se establezcan.
No obstante, la liquidación del impuesto correspondiente a las importaciones de bienes destinados a ser utilizados en actividades por las que el empresario o profesional esté acogido a este régimen especial se efectuará con arreglo a las normas generales establecidas para la liquidación de las importaciones de bienes.
El régimen especial de la agricultura, ganadería y pesca
No estarán sujetas al IVA español, conforme al artículo 14.Uno de la LIVA, aquellas adquisiciones intracomunitarias de bienes llevadas a cabo por los siguientes sujetos:
- Los sujetos pasivos acogidos al régimen especial de la agricultura, ganadería y pesca, respecto de los bienes destinados al desarrollo de la actividad sometida a dicho régimen.
- Los sujetos pasivos que realicen exclusivamente operaciones que no originen el derecho de deducción total o parcial del impuesto.
- Las personas jurídicas que no actúen como empresario o profesional.
Solo se aplicará la mencionada no sujeción respecto de las adquisiciones intracomunitarias de bienes, efectuadas por las personas indicadas, cuando el importe total de las adquisiciones de bienes procedentes de los demás Estados miembros, excluido el IVA devengado en los mencionados Estados, no haya alcanzado en el año natural corriente o precedente los 10.000 euros.
De la misma manera, estarán sujetas al IVA español, aquellas adquisiciones intracomunitarias de bienes llevadas a cabo por los sujetos anteriores, siempre que el importe total de las adquisiciones procedentes de los demás Estados miembros, excluido el IVA devengado en dichos Estados, sea superior en el año natural precedente o el año en curso, a 10.000 euros, o siendo inferior, se opte por tributar en destino (a través de la declaración censal).
Como regla general, cuando los empresarios sujetos al régimen especial de agricultura, ganadería y pesca compran bienes o reciben servicios para sus explotaciones, soportan un IVA y no lo deducen. Pero, cuando realizan una adquisición intracomunitaria de bienes, el sujeto pasivo es el adquirente, no el transmitente, por lo que, para que estas operaciones tengan el mismo tratamiento que las operaciones interiores, el empresario acogido al régimen especial de agricultura, ganadería y pesca debe autoliquidar la adquisición intracomunitaria de bienes e ingresar el importe de la cuota devengada, mediante una declaración no periódica, recogida en el modelo 309, ya que no dispone del derecho a la deducción de las cuotas soportadas.
Los sujetos pasivos acogidos a este régimen especial no estarán sometidos, en lo que concierne a las actividades incluidas en el mismo, a las obligaciones de liquidación, repercusión o pago del impuesto, ni de las de registro y contabilización, tal y como establece el artículo 129 de la LIVA. Esta regla será de aplicación a las entregas de bienes de inversión distintos de los bienes inmuebles, utilizados exclusivamente en las referidas actividades. Sin embargo, se exceptúan de la citada exención de obligaciones formales las siguientes operaciones:
- Las importaciones de bienes.
- Las adquisiciones intracomunitarias de bienes.
- Las operaciones a que se refiere el artículo 84.Uno.2.º de la LIVA.
El régimen especial de los bienes usados, objetos de arte y colección
El REBU es un régimen optativo (voluntario) aplicado a entregas efectuadas por revendedores de bienes usados, antigüedades, objetos de arte y de colección, siempre que se den determinados requisitos y se haya optado por dicho régimen.
Se puede definir como un régimen especial del IVA pensado para equilibrar el impuesto y evitar pagar un gravamen que no se ha podido deducir en la compra, ya que los bienes usados que se venden bajo este régimen son adquiridos a sujetos pasivos que no han podido deducirse previamente el IVA cuando compraron esos bienes.
En el ámbito intracomunitario de la compraventa de bienes acogidos a este régimen, la operación tributará en origen, no en destino.
Este régimen se caracteriza por una forma especial de determinar la base imponible para calcular el IVA devengado en cada autoliquidación. La base imponible en estos casos se obtiene por el margen de beneficio, por lo que los empresarios acogidos a este régimen no repercuten separadamente la cuota, indicando en sus facturas que son IVA incluido, cuota repercutida que no será deducible por el adquirente.
La aplicación del REBU excluye las operaciones del régimen de adquisiciones intracomunitarias de bienes. En este tipo de operaciones, el ingreso del impuesto se traslada al empresario o profesional que realiza las entregas de bienes o presta los servicios al adquirente. Esto es, en el ámbito intracomunitario de la compraventa de bienes acogidos a este régimen, la operación tributará en origen, no en destino.
Sin embargo, el artículo 135 de la LIVA permite la renuncia al REBU operación por operación. Esto implica que una entrega concreta pase a tributar en el régimen general, lo que si el bien es remitido a otro Estado miembro, supone que en origen se califique como una operación exenta y en destino como una adquisición intracomunitaria de bienes.
El régimen especial del oro de inversión
En el régimen especial del oro de inversión están exentas, salvo renuncia a la exención por parte del transmitente (cuando concurran una serie de condiciones), las siguientes operaciones:
- Las entregas de oro de inversión. Se incluyen, en concepto de entregas, los préstamos y las operaciones de permuta financiera, así como las operaciones derivadas de contratos de futuro o a plazo, siempre que tengan por objeto oro de inversión e impliquen la transmisión del poder de disposición.
- Las adquisiciones intracomunitarias de oro de inversión
- Las importaciones de oro de inversión.
Sin embargo, no se aplica esta exención:
- A las prestaciones de servicios que tengan por objeto oro de inversión (excepto determinados servicios de mediación)
- A las adquisiciones intracomunitarias de oro de inversión precedidas de una entrega en el Estado miembro de origen en la que se hubiera renunciado a la exención por este régimen especial.
Se consideran oro de inversión, en virtud de lo dispuesto en el artículo 140 de la LIVA:
- Los lingotes o láminas de oro de ley igual o superior a 995 milésimas y cuyo peso se ajuste a lo dispuesto en el apartado noveno del anexo de la LIVA.
- Las monedas de oro que reúnan los siguientes requisitos:
- Que sean de ley igual o superior a 900 milésimas.
- Que hayan sido acuñadas con posterioridad al año 1800.
- Que sean o hayan sido moneda de curso legal en su país de origen.
- Que se comercialicen habitualmente por un precio no superior en un 80 % al valor de mercado del oro contenido en ellas.
Se entiende que estos requisitos se cumplen en relación con las monedas de oro incluidas en la relación publicada en el Diario Oficial de la Unión Europea antes del 1 de diciembre de cada año. Dichas monedas se considera que cumplen los requisitos exigidos para ser consideradas como oro de inversión durante el año natural siguiente a aquel en que se publique dicha relación o en los años sucesivos mientras no se modifiquen las publicadas con anterioridad.
El artículo 140 ter.Uno de la LIVA establece la posibilidad de renunciar a la exención aplicable a las entregas de oro de inversión, por parte del transmitente, siempre que:
- El transmitente se dedique con habitualidad a la realización de actividades de producción de oro de inversión o de transformación de oro que no sea de inversión en oro de inversión y siempre que la entrega tenga por objeto oro de inversión resultante de las actividades citadas.
- El adquirente sea un empresario o profesional que actúe en el ejercicio de sus actividades empresariales o profesionales.
La renuncia a la exención permitirá la deducción de las cuotas soportadas en el transmitente y, además, permitirá, en el caso de que el oro sea objeto de una entrega con destino a otro Estado miembro, la aplicación de la exención prevista en el artículo 25 de la LIVA para las entregas intracomunitarias, siendo una exención plena. En consecuencia, el empresario adquirente deberá declarar la operación como una adquisición intracomunitaria de bienes sin exención.
CUESTIÓN
Una entidad se dedica a la intermediación de la compraventa de oro de inversión y plata con una pureza del 99,9 %. ¿Cómo tributará en el IVA?
Cuando el prestador del servicio de mediación en oro de inversión haya renunciado a la exención, en los términos previstos en el artículo 140 ter de la LIVA, el servicio de mediación estará sujeto y no exento, siendo sujeto pasivo de dicha prestación el empresario prestador del servicio, en la medida en que el artículo 140 quinque de la LIVA solo es aplicable a entregas de bienes de oro de inversión y no a prestaciones de servicios.
RESOLUCIÓN ADMINISTRATIVA
Consulta vinculante de la Dirección General de Tributos (V0848-15), de 17 de marzo de 2015
Asunto: tributación de las operaciones realizadas por un intermediario de la compraventa de oro de inversión y plata con una pureza del 99,9 % que además realiza servicios de depósito y custodia de dichos metales preciosos, así como alquiler de cajas de seguridad.
«1º. El régimen especial aplicable a las operaciones con oro de inversión tendrá carácter obligatorio. Por tanto, siempre que se presten servicios de mediación de oro de inversión, tal como este se define en el artículo 140 de la Ley 37/1992, dicha operación estará exenta por aplicación de lo dispuesto en el artículo 140 bis de la Ley del Impuesto, salvo renuncia a la exención en los términos previstos en el artículo 140 ter de la misma Ley.
Por tanto, cuando el servicio de mediación en oro de inversión esté exento del Impuesto, y no se haya producido la renuncia a la misma por el prestador, éste será el sujeto pasivo de la operación, no debiendo repercutir cuota alguna.
2º. Cuando el prestador del servicio de mediación en oro de inversión haya renunciado a la exención, en los términos previstos en el artículo 140 ter de la Ley, el servicio de mediación estará sujeto y no exento siendo sujeto pasivo de dicha prestación el empresario prestador del servicio en la medida en que el artículo 140 quinque de la Ley sólo es aplicable a entregas de bienes de oro de inversión y no a prestaciones de servicios.
3º. Los servicios de mediación en la compraventa de plata estarán sujetos y no exentos del Impuesto sobre el Valor Añadido, siendo sujeto pasivo de dichos servicios la entidad consultante quien deberá repercutir el importe del Impuesto sobre el destinatario de la operación.
4º. Los servicios de alquiler de cajas de seguridad y de depósito y custodia de metales preciosos quedarán sujetos y no exentos del Impuesto sobre el Valor Añadido, por ser operaciones a las que no se les aplica la exención del artículo 20.Uno.18º de la Ley 37/1992».
El régimen especial del recargo de equivalencia
El objeto de este régimen especial es simplificar los trámites para el sujeto pasivo acogido al mismo en tanto que no está obligado, salvo en determinados supuestos que expondremos a continuación, a autoliquidar el impuesto.
La norma lo configura como un régimen obligatorio, no susceptible de renuncia, aplicable exclusivamente a los comerciantes minoristas, entendiendo por tales a los definidos en el artículo 149 de la LIVA. Este régimen supone que, en las compras, los proveedores de los comerciantes minoristas les repercuten y tienen obligación de ingresar el recargo de equivalencia, además del IVA.
En sus operaciones comerciales, así como en las transmisiones de bienes o derechos utilizados exclusivamente en dicha actividad, dichos sujetos deben repercutir el IVA a sus clientes, pero no el recargo. No obstante, no están obligados a consignar estas cuotas repercutidas en una autoliquidación ni a ingresar el impuesto, con exclusión de las entregas de bienes inmuebles sujetas y no exentas, por las que el transmitente ha de repercutir, liquidar e ingresar las cuotas del impuesto devengadas.
Estos sujetos pasivos no pueden deducir el IVA soportado por las adquisiciones o importaciones de bienes de cualquier naturaleza o por los servicios que les hayan sido prestados en la medida en que dichos bienes o servicios se utilicen en la realización de las actividades a las que afecte este régimen especial, tal y como regula el artículo 154.Dos de la LIVA. Pero no estarán obligados a efectuar la liquidación ni el pago del impuesto en relación con las operaciones comerciales por ellos efectuadas a las que resulte aplicable este régimen especial, ni por las transmisiones de los bienes o derechos utilizados exclusivamente en dichas actividades, con exclusión de las entregas de bienes inmuebles sujetas y no exentas, por las que el transmitente habrá de repercutir, liquidar e ingresar las cuotas del impuesto devengadas.
Cuando el comerciante minorista en régimen de recargo de equivalencia realiza adquisiciones intracomunitarias, importaciones y adquisiciones de bienes en los que el minorista sea sujeto pasivo, este tiene obligación de liquidar y pagar el impuesto y el recargo.
Los sujetos pasivos sometidos a este régimen especial quedan obligados a liquidar el impuesto en caso de realizar adquisiciones intracomunitarias de bienes, ya que son el sujeto pasivo de estas operaciones, tal y como establece el artículo 156 de la LIVA:
«El recargo de equivalencia se exigirá en las siguientes operaciones que estén sujetas y no exentas del Impuesto sobre el Valor Añadido:
1.º Las entregas de bienes muebles o semovientes que los empresarios efectúen a comerciantes minoristas que no sean sociedades mercantiles.
2.º Las adquisiciones intracomunitarias o importaciones de bienes realizadas por los comerciantes a que se refiere el número anterior.
3.º Las adquisiciones de bienes realizadas por los citados comerciantes a que se refiere el artículo 84, apartado uno, número 2.º de esta Ley».
Si bien, en el caso de realizar adquisiciones intracomunitarias en donde el proveedor emite la factura sin IVA (ni recargo) al producirse la inversión del sujeto pasivo, los comerciantes minoristas sometidos a este régimen especial deben presentar el modelo 309 de autoliquidación complementaria e ingresar el IVA más el recargo correspondiente, sin que puedan deducirse importe alguno por esta operación.
Siempre que un sujeto pasivo sometido al régimen especial del recargo de equivalencia compre mercancías a un país miembro de la Unión Europea, se produce una adquisición intracomunitaria de bienes localizada en el TAI y correlativamente una entrega intracomunitaria de bienes exenta en el país de salida de los bienes, teniendo el comerciante minorista la obligación de presentar el modelo 309 declarando esta operación intracomunitaria e ingresando el IVA más el recargo de equivalencia.
A su vez, la correcta aplicación de la tributación en el IVA de las operaciones intracomunitarias requiere la existencia de un adecuado intercambio de información entre los Estados miembros; para los empresarios y profesionales españoles conlleva la presentación de la declaración recapitulativa de operaciones intracomunitarias (modelo 349), en la que se declaran entregas y adquisiciones de bienes y prestaciones de servicios y ha de presentarla todo empresario o profesional que realice entregas o adquisiciones intracomunitarias de bienes, cualquiera que sea su régimen de tributación a efectos del IVA. En el caso de que le falten datos deberá presentar el modelo 347.
El régimen especial del criterio de caja
Con efectos desde el 1 de enero de 2014, el artículo 23 de la Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su internacionalización, introdujo el régimen especial del criterio de caja en el capítulo X del título IX de la LIVA (artículo 163 decies y siguientes de la LIVA) .
Este nuevo régimen especial de carácter optativo permite a los sujetos pasivos retrasar el devengo y la consiguiente declaración e ingreso del IVA repercutido hasta el momento del cobro a sus clientes, aunque se retardará, igualmente, la deducción del IVA soportado en sus adquisiciones hasta el momento en que efectúe el pago a sus proveedores (criterio de caja doble); todo ello con la fecha límite del 31 de diciembre del año inmediato posterior a aquel en que las operaciones se hayan efectuado.
El artículo 163 duodecies de la LIVA establece los requisitos objetivos de la aplicación de este régimen, indicando que se referirá a todas las operaciones realizadas por el sujeto pasivo. Sin embargo, en su apartado Dos recoge que quedan excluidas de este régimen, entre otras, las adquisiciones intracomunitarias de bienes:
«Dos. Quedan excluidas del régimen especial del criterio de caja las siguientes operaciones:
a) Las acogidas a los regímenes especiales simplificado, de la agricultura, ganadería y pesca, del recargo de equivalencia, del oro de inversión, aplicable a los servicios prestados por vía electrónica y del grupo de entidades.
b) Las entregas de bienes exentas a las que se refieren los artículos 21, 22, 23, 24 y 25 de esta Ley.
c) Las adquisiciones intracomunitarias de bienes.
d) Aquellas en las que el sujeto pasivo del Impuesto sea el empresario o profesional para quien se realiza la operación de conformidad con los números 2.º, 3.º y 4.º del apartado uno del artículo 84 de esta Ley.
e) Las importaciones y las operaciones asimiladas a las importaciones.
f) Aquellas a las que se refieren los artículos 9.1.º y 12 de esta Ley».